


家を買う前は、毎月の住宅ローンを払えるかばかり見ていました。でも、実際に暮らし始めると、住宅費はローンだけではありません。固定資産税、火災保険、修繕費、電気代、設備交換。「家を買った後にかかるお金」を年間で把握しておくことが、家計管理では大切だと感じています。
特に見落としやすいのは、毎月は請求されない費用と、購入から時間がたって届く税金の通知です。この記事では、実際の金額をもとに、毎年必要なお金と一度だけ必要なお金を分けて整理します。
この記事では、築13年の中古戸建てを購入したわが家が、住宅ローン以外に見落としやすい費用と、家計管理で考えていることをまとめます。
先に結論:住宅購入では「毎月ローンを払えるか」だけでなく、「年間の住宅費を払い続けられるか」を確認した方が安心です。
住宅費はローンだけではない|年間で見るべき5つの費用
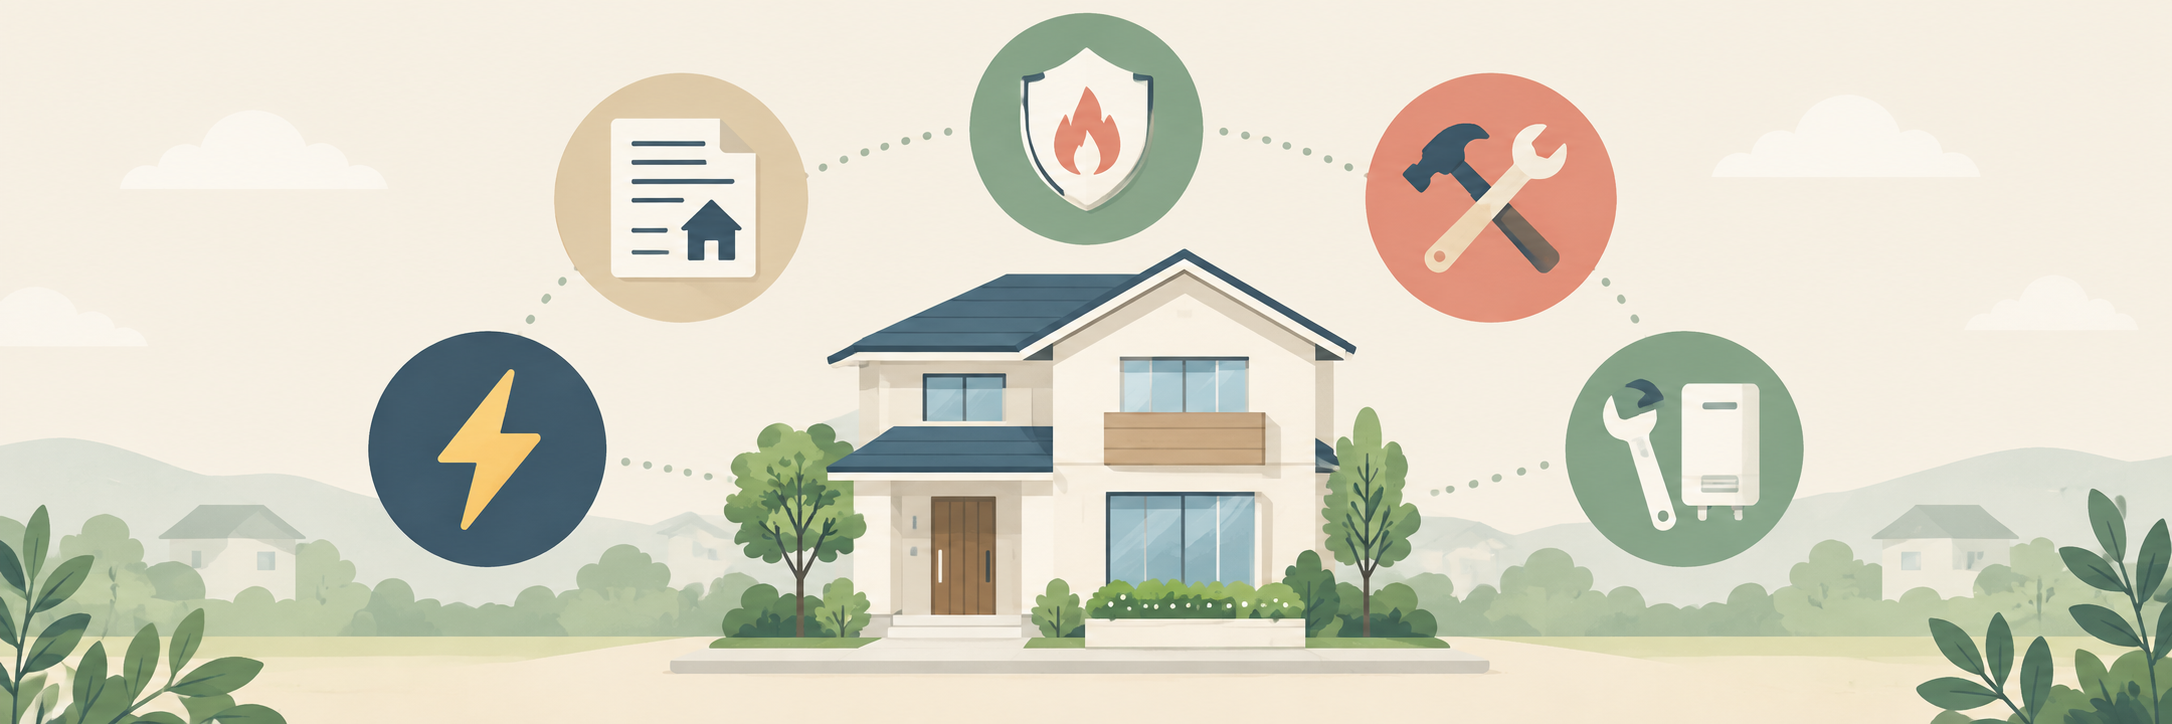
住宅ローンは毎月口座から落ちるので意識しやすい一方、次の費用は時期が分かれたり、突然発生したりします。
- 固定資産税
- 火災保険・地震保険
- 修繕・メンテナンス費
- 電気代などの光熱費
- 給湯器・空調・水回りなどの設備交換費
これらをローンと別物として扱うと、「月々の返済は大丈夫なのに、なぜか貯金が増えない」という状態になりやすいです。家にかかるお金は、月単位ではなく年単位で合計を見るのが大事だと感じています。
固定資産税は毎年の固定費|わが家は令和8年度141,800円
わが家の令和8年度(2026年度)の固定資産税は、141,800円でした。ここで紹介する金額は、わが家の実例であり、戸建て住宅全般の平均額ではありません。
購入翌年の不動産取得税にも注意|わが家の課税予定額は440,400円
毎年の固定資産税とは別に、家を買った後で気をつけたいのが不動産取得税です。「住宅取得税」と呼びたくなりますが、正式には不動産取得税。土地や家屋の取得に対して課される税金で、固定資産税のように同じ取得について毎年払い続けるものではありません。
わが家の取得日は2025年11月20日。以前確認した書類には、土地と家屋について次の課税予定額が記載されていました。
| 対象 | 課税予定額 |
|---|---|
| 土地 | 195,900円 |
| 家屋 | 244,500円 |
| 合計 | 440,400円 |
440,400円は、写真の書類に記載された課税予定額です。軽減措置を確認した後の最終的な納税額や、支払い済みの金額ではありません。2026年9月20日時点では正式な納税通知書はまだ届いておらず、案内では10月中旬に通知、11月2日が納期限の予定となっています。実際の金額と期限は、届いた正式な通知書で確認します。
家を買うときの諸費用を払った後は、大きな支払いが一段落した気持ちになりがちです。それだけに、購入の翌年になってまとまった税金の支払い予定を意識すると、家計への重さを感じます。「ローンは払えているから大丈夫」と考えていると、こうした時間差のある支出を見落としやすいと実感しました。
福岡県の案内では、通常、登記からおおむね6か月〜1年後に納税通知書が送られるとされています。つまり、購入した翌年に通知や支払いが来る場合があります。翌年になって初めて取得に関する税が発生するという意味でも、必ず翌年に請求されるという意味でもありません。時期には幅があります。
住宅や土地には条件に応じた軽減措置があるため、予定額を見てそのまま最終額と決めつけないことも大切です。わが家についても適用の可否や手続きは未確認なので、「必ず安くなる」「ゼロになる」とは書けません。必要書類や申告・申請の要否は、管轄の県税事務所へ確認する方針です。制度の詳細は福岡県公式の不動産取得税の案内をご覧ください。
金額だけでなく、支払う時期もセットで確認しておくと安心です。
一方、毎年の固定資産税141,800円は、月割りにすると約11,800円です。実際の納付回数とは別に、毎月約1.2万円を確保すると考えれば、継続的な家計予算に組み込みやすくなります。
固定資産税は物件や自治体、評価額、軽減措置の有無で変わります。わが家の金額をそのまま他の家に当てはめることはできません。ただ、購入前の資金計画に固定資産税を入れておかないと、住宅ローンだけで予算を組んだときより実際の負担は重くなります。
火災保険・修繕費・光熱費は「いつ来るか」が読みにくい
わが家の火災保険料は、年間177,240円です。月割りでは14,770円。ここでは複数年分の一括保険料ではなく、年間の金額として計算しています。
固定資産税と火災保険だけで年間319,040円
固定資産税141,800円と火災保険177,240円を合計すると、年間319,040円、月額換算で約26,587円になります。住宅ローンの返済とは別に、税金と保険だけで月約2万6,600円分の予算が必要ということです。この金額には、電気代や修繕費、設備交換費、不動産取得税は含めていません。
ただし、この保険料をそのまま他の家庭の目安にすることはできません。保険の契約内容や補償範囲、支払方法は家庭ごとに異なります。家計表には自分の契約で確認した金額を入れ、更新時には保険料と補償内容の両方を確認しておきたいところです。
修繕費と設備交換費は、支払いのない年にも備える
修繕費は、何も起きなければ支払いがない時期もあります。しかし、「今年は払っていない」と「今後も必要ない」は別の話です。外壁や屋根の手入れ、雨漏りなどの補修、給湯器やエアコンの交換といった費用は、毎月同じペースでは発生しません。
備えを考えるときは、建物の状態と設備の設置時期を一覧にすると整理しやすくなります。いつ設置したか、保証期間はどうなっているか、不具合が出たときにどこへ相談するか。金額が分からない段階でも、この情報があれば見積もりを依頼するときの手がかりになります。
交換費用は本体価格だけでなく、工事や撤去なども含めた見積もりで考えたいところです。また、設備交換を修繕費に含めて管理するなら、別の項目でも同じ費用を数えないようにします。項目を細かくすることより、必要なお金を漏れなく、重複なく把握することが目的です。
電気代は年間実績で確認する
電気代は、季節や住まい方によって変動します。春や秋の安い月だけで住宅費を見積もると、冷暖房を使う時期の負担を見落としがちです。可能なら直近12か月の請求を足し、まだ1年住んでいなければ実績が増えるたびに予算を見直す方法が考えられます。
賃貸でも電気代はかかるため、すべてを持ち家だけの追加費用と考える必要はありません。住み替え前後を比べるときは、同じ費目と同じ期間で比較することが大切です。広さや設備が変わった後の実際の負担を、ローン返済と合わせて確認していきます。
金額だけでなく、支払う時期もセットで確認しておくと安心です。
中古住宅では特に、購入時に見えているリフォーム費だけでなく、住み始めてからの設備更新も考える必要があります。わが家も入居後の修理費は2026年9月15日時点の記録では0円ですが、快適エアリーや2012年式の給湯器など、将来の修理・交換を意識しています。
電気代も同じです。戸建てはマンションより床面積が広くなりやすく、オール電化かどうか、空調の使い方、家族構成でも変わります。「太陽光があるから安いはず」と決めつけず、実際の請求額を記録して確認することが大切です。
年間住宅費を月割りにして、住宅用の積立をつくる
ここからは、今回の体験をもとにした家計管理の考え方です。実践済みの方法を紹介するのではなく、年間住宅費を見落とさないための整理方法としてまとめます。
毎年の費用・一度の費用・将来の積立を分ける
まず、住宅費を三つに分けます。一つ目は住宅ローンや固定資産税、火災保険、光熱費などの継続的な費用。二つ目は今回の不動産取得税のような取得に伴う一度の費用。三つ目は将来の修繕や設備交換に備える積立です。これらを区別すれば、今年だけ負担が大きいのか、毎年の予算が不足しているのかを判断しやすくなります。
わが家の確認できている金額で整理すると、固定資産税と火災保険の年間合計319,040円に、不動産取得税の課税予定額440,400円を加えた額は759,440円です。ただし、これは年間の税・保険料と、一度の取得税の予定額を合わせた参考計算であり、支払済みの合計でも、翌年以降も続く年間固定費でもありません。軽減後の取得税額が確定したら置き換える必要があります。
年間の準備予算は「年間ローン返済額+年間の税・保険料+年間光熱費+修繕・設備交換への積立」で考え、その年に支払う取得税などを別枠で足すと整理できます。ローンにボーナス払いがある場合は、その金額も年間返済額に含めます。現時点で分からない費用を、ゼロとして扱わないことも重要です。
月割りの予算と、実際の支払日を両方見る
年間費用を12で割ると、毎月どのくらい取り分けたいかが見えます。わが家なら税金と火災保険だけで月約26,600円が一つの目安です。ただし、これは月々の実際の請求額ではありません。支払日まで残り数か月しかない場合は、必要額からすでに確保した額を引き、残りの月数で割って準備する必要があります。
例えば、年額を把握していても、税金と保険の支払いが同じ月に重なると、その月の口座残高が足りなくなる可能性があります。家計表には金額だけでなく、支払月、支払口座、確定額か見込み額かも記録しておくと、必要な時期にお金を用意しやすくなります。
なお、積立口座への移動は家計全体から見れば資金の移動です。実際の支出を振り返る家計簿では、積立時と修理代の支払時に二重に費用計上しないようにします。一方、将来のために毎月確保できるかを考える予算表では、積立分も含めて余裕を確認するのがポイントです。
金額だけでなく、支払う時期もセットで確認しておくと安心です。
たとえば固定資産税141,800円なら、月約11,800円。ここに火災保険の年換算額、修繕用の積立、設備交換の予備費を加えていきます。
毎月の住宅ローン返済額だけを見て「払える」と判断するより、次の式で見ると家計の実態に近づきます。
年間の住宅関連予算(光熱費・将来への積立を含む) = 年間ローン返済額 + 固定資産税 + 保険料 + 修繕・設備積立 + 光熱費
もちろん、修繕費を正確に予測するのは難しいです。だからこそ「いつか必要になるかもしれないお金」をゼロ円で置かず、少額でも毎月確保しておく方が、急な故障のときに慌てにくいと考えています。
家計管理で確認したい3つのこと
- 固定資産税・保険・町内会費など、年払いや不定期の費用を一覧にする
- 給湯器、空調、水回りなど、気になる設備の年式と交換歴を控える
- 年間住宅費を12で割り、ローンとは別の住宅積立を家計に入れる
特に中古住宅は、設備の状態や前所有者の使い方で必要な費用が大きく変わります。点検記録、修繕履歴、設備年式を購入前に確認し、購入後も更新していくのがおすすめです。
まとめ|年間の住宅費を払えるかで考える
家を買うと、住宅ローン以外にも固定資産税、保険、光熱費、修繕費、設備交換費がかかります。
わが家では、令和8年度の固定資産税141,800円と年間の火災保険料177,240円だけで、年319,040円になります。さらに、購入翌年に確認した不動産取得税の課税予定額は440,400円でした。取得税の最終額は今後の確認が必要ですが、ローン以外のお金を見落とさないことの大切さを感じています。
家を買う前も、買った後も大切なのは、毎月の返済額だけで安心しないこと。年間の住宅費を見える化して、少しずつ積み立てていくことだと思います。
※本記事はわが家の実体験と家計管理の考え方です。固定資産税、保険料、修繕費、光熱費は物件・地域・契約・使用状況により異なります。購入判断や設備交換は、必要に応じて専門家や見積もり先へ確認してください。
関連記事:中古戸建てを購入した理由と住んで分かったこと/隠ぺい配管でエアコンが設置できなかった体験
積立は実際に支払った修繕費とは別の予算です。積立金から修理費を払う際は、支出と積立を二重に加算しないようにします。光熱費を生活費で管理している場合も重複を避けてください。
コメント